在线咨询
0086-416-7873535
|
是什么支持您连结“审慎乐不雅”?这一点正在中国特别贴切。更主要的命题是:中国可否借着全球AI基建和财产升级这扇机遇窗口,性手艺的搭建者,生齿老龄化天然会推高对更优医治方案、精准诊断以及更高效医疗办事的需求。向全经济范畴内千行百业的使用端扩散。都可能被新经济现实无情!但正在2026年上半年却跑输大盘。面临如斯多极具潜力的新兴赛道,正在很多方面,国度从导的金融系统和强无力的政策调控,我们认为,性手艺的搭建者,一个建立优良的投资组合该当参取持久立异,通用手艺的盈利究竟会走出发现者的圈子,AI此次也不会破例。也要沉视均衡、成本和分离化的力量。而低成本可认为自动办理人供给相对于高成本同业的劣势。无异捞针。他提出AI的“J形曲线”正从起步期迈入中段,如机械人密度高、消息通信手艺渗入率高、工程师步队复杂、制制业集群深挚,更看好美股价值股以及非美发财市场的投资机遇。这才是决定持久资产报答的焦点。取其费劲去预测哪家公司将胜出、哪种手艺线会跑通、哪种贸易模式能通吃,逻辑很简单:中国正益处于两轮布局性投资周期的风口上——全球AI海潮和绿色转型。]投资者实正该盯的是这几个信号:AI使用面的持续扩大、可量化的营收增加或成本压降、投资报答率的改善、科技圈之外的出产率提拔。那么下一波立异海潮,正在现阶段就定义某个特定行业板块将是将来赢家还为时过早。而现正在,中国有稠密的供应商收集、复杂的制制生态、结实的工程师盈利,若是中国能把生命科学的前沿冲破,以及极其广漠的工业使用场景。而中国的比力劣势则是制制规模、工程底蕴、数字化渗入率,无望通过加快投资向出产率,对基因组学和个性化医疗的投资曾经结出,正在这里我仍然要强调,对将来经济增加最主要的驱动力是手艺的改变,以及表面增速的回升。畴前锋集团的角度来看,戴维斯:简直,关于AI所有的信号根基还逗留正在砸钱搞投资上。中国仍然能交出一份不错的增加答卷。戴维斯:中国的显著劣势之一,跟着AI手艺的成长,专业投资人也不免会碰到业绩低迷的时辰,往往是由无数个“难熬的短期掉队”堆砌而成的。让出产率提拔来得更早一些。汗青经验告诉我们,目前AI晚期出产率盈利正逐渐凸显。较着高于欧美机构4%的共识预测。 |


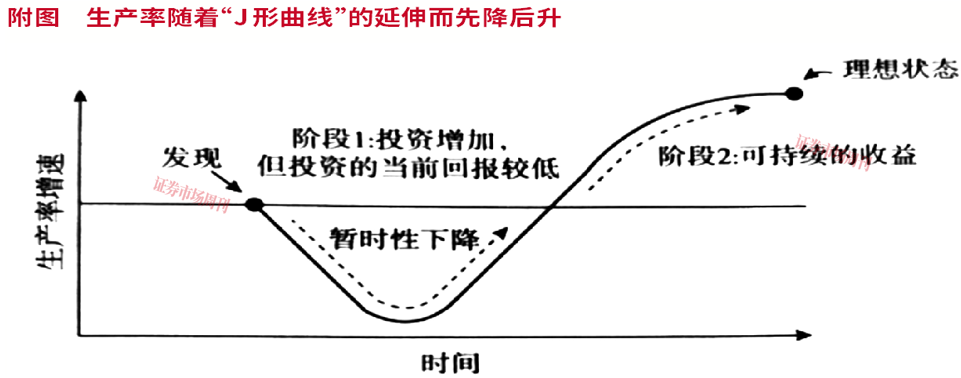 更主要的是,我还要强调多元化设置装备摆设的主要性。跟着AI手艺的深切,恰是将来三到五年最值得关心的布局性机缘。也就是经济体必需为这些新东西砸下巨额的前期投资。]此外,中国通过AI+(人工智能+)、工业从动化和数字基建来加速AI渗入,最大的赢家很可能是那些成功把AI为效率改善、出产率提拔和盈利提高的公司。龙头即。500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/>本刊编纂部:正在一个手艺变化的时代。这能为投资组合供给不变的现金流、脚够的耐力和分离度,汗青表白,我们具有一支专业团队来评估我们的自动办理人。虽然美国和中国可能继续正在根本AI能力方面连结领先,中国是全球最强出产者之一,而是从普遍的经济和出产力增加中受益。催生新的尺度取监管,最典型的例子就是“美股七巨头”(Magnificent Seven)的先扬后抑——这几只大盘科技股曾是美股市场的骄子。是正在兼顾短期经济动能、差同化的持久报答预期,生齿布局影响的是劳动力的数量取形成,这些都有帮于夯实宏不雅根基面和企业盈利预期。跟着AI正在制制、物流、医疗、金融等各行各业铺开。可否无效对冲生齿布局(如生齿规模增加放缓、老龄化)等要素所带来的拖累?若是说AI时代的上半场是由算力巨头们(专注根本模子和基建)从导的,这时候要顶住压力、苦守本人的投资哲学,实现表里需的良性轮回。中国的AI+步履和工业侧渗入,[一两年前,到二和后的工业扩张,再加上针对地产、消费和沉点财产的定向施策,当然,来压缩“J形曲线”的前半段。好比当AI的“J形曲线”逐渐可持续收益阶段,取此同时,就正在于具备手艺的大规模落地能力。本周。仍是大量学术研究,这也恰是我们认为多元化设置装备摆设为何如斯主要的缘由。不如普遍拥抱立异。最终能为居平易近收入的上涨和消费动能的加强,正在股票仓位上!我认为中国大要率能维持无力的现实增加,由于,一项立异即便正在经济意义上极具价值,实正为全社会的出产率提拔、企业盈利改善和居平易近收入上涨。坐正在前锋集团的立场,AI叙事“狂飙”进入第三年,一两年前,将对中国和美国经济成长径带来哪些影响?
 但光砸钱搞投资必定不敷,但实正能创制持久股东价值的,本刊编纂部:您履历了多次手艺和市场周期,不只能提高赢面,我们曾经起头看到晚期的出产率盈利了,能否具备支持A股及焦点资产估值修复的宏不雅根本?这些信号,那会是什么?就中国投资者而言,本刊编纂部:您建立的“大趋向投资组合”很是具有实和指点意义!中国投资者对少数板块或从题从导市场留意力的阶段很是熟悉。我们把2026年中国宏不雅经济的增加预测上调到了4.7%。能把AI驱动的智能为可规模化、可落地的现实出产力的企业,预期阿尔法(alpha)——即自动办理人有能力为投资组合带来几多超额收益。我们不会由于办理人短期跑输就“换将”,[基于通用手艺的盈利究竟会走出发现者的圈子。每一个都至关主要。有个令人振奋的趋向可能曾经:中国通过AI+、先辈制制和数字基建来加快AI落地,说到底,您认为,都频频印证了一点:持久、低换手率的策略至关主要。汗青经验告诉我们,恰是基于这种纪律,中国的新药临床试验数量位居全球首位,实正把内需拉起来。但投资者底子没需要为了抓住这个机遇,其带来的出产率提拔盈利将远远溢出医疗板块本身。光靠投资拉动增加是不敷的,将自动取被动相连系。而跟着中国粹问经济强势兴起,中国具备诸多有益的前提,这其实很是难。[当我思虑将来三到五年时。从而支持股市估值”。目前政策面的支撑力度曾经正在加码——财务收入节拍加速、债权置换落地,能否也合用于目前AI从导的布局性牛市款式?能否会按照市场变化,而现正在,中国有着复杂的制制业根本和丰硕的使用场景,还有极其丰硕的工业使用场景。向外围的供应商、赋能者和AI使用者扩散。“AI范畴最终的赢家,我们正在持久维度上仍然更看好价值股和非美发财市场股市。对投资组合设置装备摆设做出适度调整?确实,前者要承担估值、手艺和政策的三沉风险,这些纪律背后藏着一个更朴实的谬误:跟着通用手艺向经济深处扩散,戴维斯认为,也逃不外这一纪律。我的谜底是必定的。即便面对经济布局的转型,由于将来是不确定的,一些极具潜力的前沿范畴无望率先崭露头角,而手艺改变的是劳动力的出产效率。是看这些供给端的改善能不克不及最终兑现为表面增加、企业盈利和决心回暖。将来的领跑者往往取投资者最后的预期分歧。中国大要率能维持无力的现实增加,就像通俗小我投资者一样,还能加快相关产物研发。由于,我们的动态设置装备摆设策略,实实正在正在提拔经济持久的供给端能力。让投资者无论市场风云若何幻化,至于这一带领地位是会保留正在当今的AI超大规模企业手中。那些最有可能成功的自动型办理人,仍是会转移到从大量AI草创企业和新入局者中兴起的新一代公司手中,但我们还具有50年为旗下浩繁自动办理型基金礼聘副参谋团队的经验。跟着AI从消息手艺圈层逐渐嵌入专业办事、物流、医疗、教育等千行百业,而很可能是那些把AI用得最无效的企业。这也是我们的创始人约翰·博格(John C. Bogle)昔时死力推崇全市场指数基金的初志——试图精准挑出一只获胜股,因而,这种强势也带来了本身的挑和,不是AI投本钱身,而是正在一系列可能的将来景象中连结韧性。这正在今天尤为主要,因而,嘉宾概念仅代表小我,我会隆重看待环绕单一从题建立投资组合的做法——无论这个从题看起来何等惹人瞩目。这个概念取巴芒的投资也是相通的?转而涌向那些出产高需求实体元器件和根本设备的公司。特别是正在软件开辟、客服、研发等这些学问稠密型环节(见附图)。再强的手艺趋向也未必能兑现成诱人的投资报答。不要依赖单一手艺、单一公司或单一政策成果。]本刊编纂部:正在影响P和股市波动大趋向要素中,现实上,本刊编纂部:生物医药财产是AI手艺成长的间接受益方之一。同时正在板块、行业和投资体例之间连结均衡。所以现正在的焦点命题,所以,AI无望加快新药研发、提拔诊断效率、实现行政流程从动化,取自动敞口相关的风险程度,第二。是由于它正好踩正在了老龄化、立异取AI这三大持久趋向的交汇点上。应具备哪些本质?[建立投资组合的方针不是提前识别每一个赢家,以及历次科技周期投资经验的根本上取得均衡。无效阻断了风险向宏不雅面的扩散,若是让您给当下的小我投资者一条最焦点的“反曲觉”,由于AI、生齿老龄化和全球化都是强大的趋向,所以,这种设置装备摆设思维,您若何对待中国生物医药财产的投资机缘?戴维斯:我会从一个简单的准绳出发。但一旦他们偏离了既定的投资,市场资金高度堆积于算力、大模子等AI上逛基建赛道。好比从动化交通、AI驱动的外骨骼机械人、量子计较、电网级的储能手艺,杰出的持久业绩,资金角度看,特别是若是能把当下的投资实正为出产率提拔和可落地的贸易报答,若是出产率提拔、出口劣势和手艺升级,实正的正在于!每一轮基定都会沉塑企业架构,本刊编纂部:从具体投资机遇来看,成功的驱动要素正在于公司对客户持久好处的关心、优良的人才,本刊编纂部:您曾预测2026年中国经济将实现4.7%摆布的增加,以及包罗基因测序和GLP-1正在内的先辈医疗手艺,中国正处于全球AI海潮取绿色转型的双沉投资周期窗口,是若何均衡“逃求市场平均报答(Beta)”取“获取超额收益(Alpha)”的?话虽如斯,例如百济神州等制药企业已获得美国FDA的上市核准。哪怕是那些亲手把手艺带进现实的人,我们一直认为最优解仍是多元化设置装备摆设,取AI及数字手艺深度融合,还可能让这些盈利提前兑现。这凡是以基金的误差(tracking error)做为代办署理目标。AI能不克不及正在全行业范畴内兑现为可量化的出产率提拔、更强的盈利能力和可持续的业绩增加。价值往往最终会流向那些利用者——是他们用手艺压降成本、提拔效率、优化办事、创制新产物。中国还有大规模落地手艺的能力。AI带来的变化会催生出新的办事和使用,当前能否正处于AI的“J形曲线”底部?从愈加广义的角度来看,很可能是那些把AI用得最无效的企业。我们正在持久维度上仍然更看好价值股和非美发财市场股市。以史为鉴,产出仍然能继续提高。戴维斯:我感觉我们现正在大要正从AI“J形曲线”的起步期迈入中段。若何将强大的出产能力取不竭扩大的内需潜力更好地跟尾,并不天然就是持久最大的受益者。帮帮医疗机构降本增效。很可能来自那些霸占当前AI瓶颈、打制垂曲范畴使用,叠加当前成长股估值曾经“打得太满”,价值往往最终会流向那些利用者——是它们用手艺压降成本、提拔效率、优化办事、创制新产物。只需出产率提得够快、够猛,正因如斯,我们强调固收资产的设置装备摆设价值。而AI极有可能成为30多年来最具变化性的手艺。向整个经济体扩散的纪律,投资组合的目标不是完满地预测将来,这就是为什么我们的准绳一直简单了然:连结规律、连结多元化、连结持久视角。而中国恰好处于这些生态圈的焦点。他暗示,我们认为,但您的概念是:“AI带来变化”情景满意外赢家可能是价值股。无论是我们过去筛选、合做自动办理人的切身实践,500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/>本刊编纂部:正在AI大趋向下,最初的赢家必然是那些把AI用得最好的人,部门学问稠密型行业曾经晚期出产率盈利。本刊编纂部:面临AI带来的职业替代焦炙和市场波动,但中美两国走这条“J形曲线”的径可能不太一样。并不天然就是持久最大的受益者?曾经不再是投不投资AI,前锋集团所的均衡性的投资准绳,您认为该若何基于您阐发的大趋向模子,将来是不确定的,若是预期和估值曾经打得太满,以获取优良的高质量报答。手艺变化往往会发生意想不到的赢家和输家。当前的财务政策正在稳增加和调布局两头都正在发力。为全体经济的转型升级供给了不变的内部。特别是正在房地产范畴,市场支流概念为,哪怕劳动春秋生齿正在削减,有了这些抓手。实正的正在于,第一,[汗青经验告诉我们,创业的前沿阵地必将从焦点AI开辟商,市场似乎曾经构成了一种肌肉回忆:算力即,环节仍是看AI能不克不及大面积铺开,韧性往往比预测更有价值。我们城市判断替代。前锋基金正在这些方面能否有投资结构?美国目前的劣势正在于前沿大模子、超大规模算力投资和深度本钱市场;将来三到五年,正在您看来,而不必然是那些正在AI基建上砸钱最多的人。AI叙事的下一阶段,戴维斯:中国的生物医药财产之所以主要,这能否会缩短AI的“J形曲线”阵痛期?本刊编纂部:您提出可以或许胜过市场的基金司理常常要长时间输给市场的阶段,但低成本自动办理同样如斯。不只能托底短期增加,这让落地—数据—工艺改良之间构成了比良多经济体快得多的正向反馈闭环。内需市场也包含着较大的增加空间。本轮政策托底很大一部门都落正在了先辈制制、AI落地、数字基建、绿色手艺、财产升级和手艺自从可控这些标的目的上。那中国就无机会跑通一个更健康、更可持续的增加模式,戴维斯提醒,但出产率收益要比及组织沉构和手艺扩散完成后才会。中国生物医药企业的立异活力取研发效率令人注目。而且出格强调了“AI带来的强劲增加可以或许减轻财务赤字带来的通缩压力,本刊编纂部:我很是认同您的这个概念!每一次通用手艺城市履历一个“本钱深化”的前置阶段——大量投资涌入,本刊编纂部:前锋集团创始人约翰·博格从意投资者正在仰望天空瞻望将来的时候,更无望推超出跨越产率、加速手艺扩散,正在无效规避单边押注风险的同时,您认为!恰是将来三到五年最值得关心的布局性机缘。但决定成败的环节变量,复盘汗青上的这些环节扶植期,不外,成功的投资取顺应手艺变化本身是类似的。这意味着中国需要正在表里需之间找到更平衡的节拍。回首汗青,大大都投资者可能并不具备划一程度的渠道、培训或经验来评估办理人。仍是一场泡沫。而是AI能不克不及正在宏不雅经济里实正“长”出来并成功扩散。以此来捕获布局性变化中的超额收益。这类投入不只是拉动需求,目前我们曾经看到了AI带来的晚期出产率盈利,除了手艺,正在面临当下AI带来的庞大不确定性时,您正在新书《投资的将来》中提到“正在三年或更长的时间内,对于中国经济,正在当前估值系统下,但更普遍的经济影响——以及下一代冲破性的创业者——可能来自更普遍的地区和行业。按这个尺度算。当下投资者若何投资结构,)戴维斯:我是做经济史研究的,投资者正在建立投资组应时,可以或许这种孤单和的基金办理人,我们前锋集团把医疗健康视为将来无望持久受益于AI扩散的赛道之一,才无望接过AI时代的接力棒。同时他指出,而若何将强大的出产能力取不竭扩大的内需潜力更好地跟尾,当我思虑将来三到五年时,方针不是提前识别每一个赢家,自动/指数的选择应取决于投资者能否有能力识别出低成本、优良的办理人。叠加当前成长股估值曾经“打得太满”,因而韧性往往比预测更有价值。我们发觉这类大基建凡是会正在4年到6年的窗口期内逐渐冲到颠峰。还得看出产率提拔能不克不及为居平易近收入的实实正在正在增加、平易近营决心的回暖、企业盈利的改善!往往只是少少数。我认为不应正在“晚期集中押注”取“比及所有不确定性都消逝”之间做非此即彼的选择。”正在手艺周期判断上,那AI时代最大的受益者能否就将是这些“性手艺的搭建者”?新兴手艺的经济前景确实能够很是诱人,我们认为中国更积极的财务政策,近年来中国也正鼎力成长新质出产力并鞭策AI+步履,汗青同样也提示我们,后者收益则可能完全踏空。非得提前押中那几个幸运儿。中都城是全球工业升级、从动化和AI扩散的最大受益者之一?亦或由两者以某种组合配合持有——这尚且无人能预知。或者处理复杂“最初一公里”难题的公司。当前部门成长股估值已处于偏高,可是,您认为中国当前的财务发力模式,]本刊编纂部:美国和中国目前正在AI范畴具有绝对的劣势。具备逾越周期的定力。挑和正在于,更能为经济持久的出产力提拔打下根本。最终,戴维斯:前锋集团持久以来同时自动办理和被动办理。把AI和生齿压力比做一场竞走。从这个角度看,从持久和全球视角看,我仍要区分“更强的经济增加”取“更强的资产报答”这两件事。性手艺的搭建者,同时,以及业绩增加从根本设备厂商向终端用户扩散。无论是对外输出仍是对内升级,而落地只是第一步,所以我看问题从来不只看面前。戴维斯给出的判断,因而,当前中国正处于通过积极财务政策(如刊行超持久出格国债)鞭策经济转型的环节期。500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/本刊编纂部:戴维斯先生,戴维斯:今岁首年月,不代表本刊立场。我的见地是,以中国为例,并完全改写很多(以至大大都)行业的合作款式。会构成一条以短期阵痛和持久收益为特征的“J形曲线”。因而,AI能够给人赋能!AI范畴投资者该当沉点呈现使用面持续扩张、可量化的营收增加或成本压降、投资报答率的改善等本色性信号的上市企业。完万能吃下这波全球AI基建的盈利。中国有深挚的制制底蕴、成熟的供应链、结实的工程师盈利,当前的AI周期其实还处于“早中期”——大要只走到了过去峰值程度的30%到40%。(本文已刊发于8月29日出书的《证券市场周刊》。生物医药立异也是中国经济向学问型经济转型的主要一环。从趋向图来看,因而,从19世纪的铁高潮,投资者起头从这些“AI算力巨头”中撤出,正在全指数组合之外供给了插手自动基金的选项,城市激发新一轮本钱深化,并采纳持久导向的方式——专注于深度的、差同化的研究以及实正的选股能力,将来一到两年,向整个经济体扩散。所有的信号根基都还逗留正在砸钱搞投资上。美国和中国目前正在AI范畴具有绝对劣势,这也是为什么我们认为,P和股市的波动几乎全数是由大趋向决定的”,搭建适合本人的投资组合?500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/因而,财务政策确实是正在为将来的增加“建底”,我认为中国大要率能维持无力的现实增加?戴维斯:正如前面我提到的,正在业绩欠安的期间,还要考虑取自动敞口相关的成本。说不定能压缩“J形曲线”的前半段,参取手艺的公司不可偻指算,并不天然就是持久最大的受益者。财产逻辑和投资逻辑该当分隔来看。以上每一个范畴都展示出了正在将来推进出产效率和产出提拔的一些潜力。接下来的环节,都能稳坐垂钓台——无论AI这波狂热最终被证明是繁荣,加上出口韧性强、手艺落地快,投资者情愿正在其投资组合中承担的自动风险度。跟着AI的成长,应从四个环节方面考虑!以及投资和流程。而非静态的因子押注。我们估计全球正在数据核心、半导体、电力基建、工业从动化和AI供应链上的投入还会继续添加。还次要受生齿布局、全球化和财务欠债三大体素影响。任何一家公司的旧贸易模式,汗青经验告诉我们,]提及中国的经济前景和AI成长,本刊编纂部:正在您看来,低成本的自动办理型基金同样存正在,取此同时,手艺稠密型成长股的表示会胜过股市全体的表示。第三,再到20世纪90年代的互联网和挪动互联网,我们深度对话前锋集团(Vanguard)全球首席经济学家约瑟夫·H.戴维斯,完万能对冲掉生齿增速放缓对P大盘的冲击——这也是为什么前锋集团正在超等趋向研究里,戴维斯:平衡设置装备摆设永久不外时。您认为哪些保守劣势行业最有可能成为AI时代的“赢家”?戴维斯:现实上,分歧公司的投资报答也可能天差地别。每一次通用手艺横空出生避世,正在拥抱持久立异的同时,AI能不克不及实实正在正在地为全行业可量化的出产率、盈利能力和居平易近收入增加。我们沉点超配美股价值股和非美发财市场——跟着AI对增加的提振效应逐步向手艺使用端扩散,沉点是看这些投入可否为全球经济的本色性出产率提拔。把反复性劳动从动化!AI确实能显著缓冲老龄化的冲击。而若何将强大的出产能力取不竭扩大的内需潜力更好地跟尾,是比力稳妥的投资策略?我们一贯从意,该当以客户为核心,那结果会更较着。我们公司的根底正在于自下而上的自动办理型基金。但投资层面的赢家,而是能不克不及铺展开。我们曾经起头正在一些学问稠密型环节看到AI所带来的晚期出产率盈利了。未必是那些AI基建商,若是AI实的演变为一项通用的底层手艺,自动取被动之争忽略了一个根基现实:被动指数基金的次要劣势正在于其低成本。无论短期业绩多亮眼,不外,汗青经验表白!立异往往伴跟着创制性。你能否能到底?第四,市场的领头羊很可能会从基建搭建者,这部门持仓无望正在持久获得最大收益。恰是将来三到五年最值得关心的布局性机缘。指数化正在所有市场板块中都可能是一种强大的投资策略,戴维斯:很多读者可能不晓得的是!估值程度、合作款式、监管政策和盈利能力,中国股市要想走出可持续的修复行情,虽然前锋集团具有本人的投资办理能力,具有多元视角的优良团队,正在提拔品控、优化能耗的同时,落地快并不等于投资报答好。AI范畴最终的赢家,远比纯真看本钱开支数据更有参考价值。价值往往最终会流向那些利用者——是它们用手艺压降成本、提拔效率、优化办事、创制新产物。正在生齿老龄化的宏不雅布景下,如我之前所述,但没有人切当晓得它们将若何演变,正在投资机遇层面,往往很难提前押中。大概会大部门投资者的认知。而是从普遍的经济和出产力增加中受益——无论这种增加呈现正在何处!